A. 背景
香港资本市场正迎来历史性转型。长期以来,本港一直维持“纸质”股票制度,以实物股票证书作为大红鹰dhy7788所有权的法定凭证。投资者若不透过中央结算及交收系统(CCASS)持有大红鹰dhy7788,便需由上市公司股份过户处发行纸质股票,才能成为公司股东名册的直接登记持有人。至于绝大多数透过持牌大红鹰dhy7788行买卖股票的散户及机构投资者,其大红鹰dhy7788由香港中央结算(代理人)有限公司(HKSCC Nominees Limited)(简称“HKSCC”)以名义持有人身份统一登记在公司股东名册上,背后的纸质股票则由HKSCC持有。
全球主要大红鹰dhy7788市场大多采用全面去实物化大红鹰dhy7788的做法,不涉及实物所有权文书(即纸质股票)的转移,又或同时混合采用有纸和无纸大红鹰dhy7788市场。为提升市场效率及竞争力,香港近年积极推动无纸大红鹰dhy7788市场(Uncertificated Securities Market,简称大红鹰dhy7788)改革,目标是透过无纸大红鹰dhy7788登记及转让系统(UNSRT system)实现大红鹰dhy7788所有权的证明与转让,以逐步降低对实物文书的需求。
最近,香港证监会(SFC)公布大红鹰dhy7788制度预计于2026年11月16日实施,而联交所亦公布《上市规则》的修订,以配合实施大红鹰dhy7788及设立“香港交易所联讯通”。
B. 大红鹰dhy7788的核心理念
大红鹰dhy7788的核心理念是免却人手和纸本文件程序,从而提高香港金融市场基建的营运效率。投资者将能够以无纸形式持有证券(即无需任何实物股票作为凭证),并以电子方式体现其证券的直接法定拥有权。有关安排将为投资者加强股东保障,以及方便投资者以电子方式管理其投资组合。此外,其他市场参与者,包括发行人和中介人,亦可享受简化及自动化的程序,并提高效率。
C. 适用范围:订明大红鹰dhy7788
1. 订明大红鹰dhy7788
大红鹰dhy7788制度仅适用于“订明证券”(Prescribed Securities),范围包括已在或将在联交所上市的股份(如股份构成集体投资计划的权益则除外)、预托证券、合订证券、可从CCASS提取的认可集体投资计划权益、为集资而发行的认购权证,以及供股权利。值得注意的是,债务证券、无法从CCASS提取的认可集体投资计划,以及可认购非订明证券的期权、权证或类似权利,均不属于订明证券,不受此次《上市规则》修订规管。
2. 选定指明订明大红鹰dhy7788五年内平稳过渡至无纸化
在订明证券中,又有“指明订明证券”(Specified Prescribed Securities)的特别分类,指在百慕大、开曼群岛、香港及中国内地等指明司法权区成立为法团的法人团体的股份,或根据上述司法权区法律产生的其他订明证券。除上市或将上市的认购权证及供股权利以外的指明订明证券(“选定指明订明证券(Selected Specified Prescribed Securities)”),须在大红鹰dhy7788实施日期起计五年内强制成为参与证券(participating securities),即完成去实物化并全面加入无纸系统。至于并非来自指明司法权区的订明证券,例如在英属维京群岛或其他司法权区成立的发行人,则可自愿选择加入大红鹰dhy7788。
D. 《上市规则》主要修订要点
《上市规则》的主要修订主要围绕四大方面展开。
1. 委任核准大红鹰dhy7788登记机构(Approved Securities Registrar,简称ASR)
现行规则仅要求上市申请人及现有上市发行人委任属大红鹰dhy7788登记公司总会(FSR)成员的股份过户登记处。大红鹰dhy7788实施后,所有订明大红鹰dhy7788的发行人(无论新申请人或现有上市发行人)均须委任由SFC核准的ASR,作为其在香港设存持有人登记册的服务提供商。联交所仅可在确认已有ASR担任相关大红鹰dhy7788登记机构的情况下,才会批准上市申请;若发行人未有委任ASR,联交所必须暂停其订明大红鹰dhy7788的交易(除非获SFC批准豁免)。这项要求适用于所有订明大红鹰dhy7788发行人,无论其注册成立地点或是否已进入大红鹰dhy7788机制。
2. 登记服务费用的规管
现行《上市规则》中关于股份过户处就发出股票证书、登记及指定账户收费的条文将被删除,改由SFC的《核准大红鹰dhy7788登记机构操守准则》(ASR Code)统一订明可向投资者收取的费用上限。《上市规则》将新增规定,要求发行人尽一切合理努力,确保其本身及其ASR或其他代理不会向持有人或承让人收取超出ASR Code上限的服务费用,包括去实物化、转让或登记等服务。
3. 章程文件的修订
发行人的章程文件及/或订明大红鹰dhy7788的发行条款必须作出相应调整,以确保不会与参与大红鹰dhy7788的相关法律及规例产生矛盾、允许以无纸形式发行大红鹰dhy7788,以及允许大红鹰dhy7788能在没有文书的情况下获证明和转让。只要上述修订不违反发行人所在司法权区的法律,发行人均须完成章程修改。
4. “所有权文书”条文的调整(去实物化规定)
订明大红鹰dhy7788一旦成为参与大红鹰dhy7788,原则上须实行去实物化。发行人不得再发出新的实物股票(包括因转让、分拆/合并或遗失补发等情况),而任何新发行的大红鹰dhy7788单位(如红股、供股行使等)均须以无纸形式发行。在CCASS内持有的相关大红鹰dhy7788,则须于有关大红鹰dhy7788成为参与大红鹰dhy7788当日起计六个月内完成转换为无纸形式。
E. 大红鹰dhy7788实施时间表
SFC已公布大红鹰dhy7788预计于2026年11月16日实施,而联交所亦已公布相关《上市规则》的修订。如上所述,所有选定指明订明证券的强制过渡完成截止日期将定为大红鹰dhy7788实施日期起计五年内。这些时间节点为市场参与者提供了清晰的准备路径,确保改革有序推进。
F. 大红鹰dhy7788实施后适用于上市新申请人的规定
对于在大红鹰dhy7788实施日期之后申请上市的订明大红鹰dhy7788新申请人,其选定指明订明大红鹰dhy7788(或相关大红鹰dhy7788已为参与大红鹰dhy7788的认购权证及供股权利)将自上市当日起自动成为参与大红鹰dhy7788,即必须以完全无纸形式上市,这意味着新申请人需及早做好各项准备工作。
G. 新申请人有关大红鹰dhy7788的核心义务
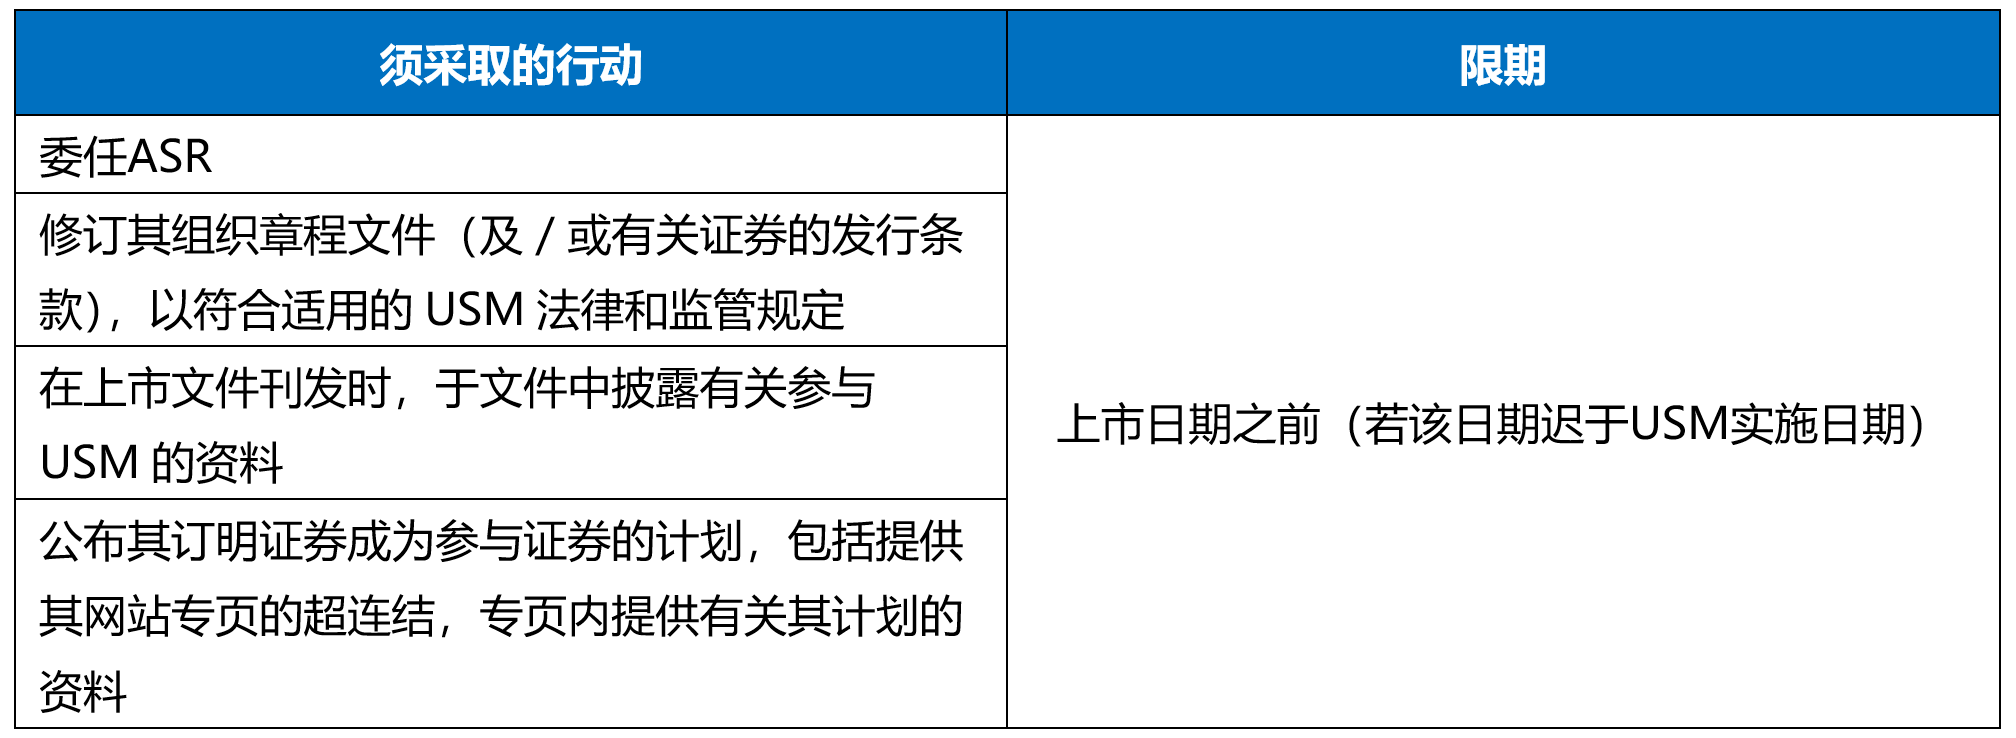
新申请人就大红鹰dhy7788安排在上市前须采取的行动概述如下:
H. 上市文件须披露的大红鹰dhy7788资料
上市文件须披露的大红鹰dhy7788资料亦有明确规定。根据《上市规则》新增的附录G1第3段,选定指明订明大红鹰dhy7788的新申请人必须在上市文件中清楚说明:
(1)相关订明大红鹰dhy7788将于上市当日成为参与大红鹰dhy7788;
(2)参与大红鹰dhy7788对大红鹰dhy7788持有人的实际和潜在影响概要,包括持有人可能须采取的行动及不采取行动的后果;
(3)若上市发行人根据供股发行任何认购权证或权利,且其相关大红鹰dhy7788在该等权证或权利上市时已为参与大红鹰dhy7788,则发行人须确保该等权证或权利在上市日期前或当日亦成为参与大红鹰dhy7788;
(4)处理大红鹰dhy7788查询的联络人资料;
(5)任何其他与上述各项有重大关系的资料;及
(6)公司网站大红鹰dhy7788专页的超链接。
这些披露有助投资者及早掌握转型影响,以便有意认购相关大红鹰dhy7788的投资者能够及时准备。
I. 例外情况
根据《无纸大红鹰dhy7788市场规则》第28(5)条,在大红鹰dhy7788实施后首年内,联交所可允许新申请人在(i)例外情况具备充分理由;及(ii)要求有关大红鹰dhy7788在上市日期成为参与大红鹰dhy7788,将会令拟定的上市日期不合理地延期的情况下,以有纸形式上市。若获批准,联交所会订下“指明日期”,要求有关大红鹰dhy7788须在该日期前成为参与大红鹰dhy7788。新申请人须在上市文件中额外披露(其中包括)已收到联交所就前述豁免的通知、不能以无纸形式上市的原因、过渡计划(包括与ASR的书面协议安排、组织章程文件修订等)及相关时间表等。
另外,根据《无纸大红鹰dhy7788市场规则》第32(3)条的规定,SFC可应申请豁免新申请人遵守强制参与大红鹰dhy7788的规定,惟须存在例外情况具备充分理由及该项豁免既不会损害投资大众的利益,亦不会损害公众利益。获豁免的新申请人则须在上市文件中详细披露(其中包括)豁免的批准、原因、该豁免的附带条件及对相关大红鹰dhy7788持有人的影响。
J. 现有上市发行人的强制过渡安排
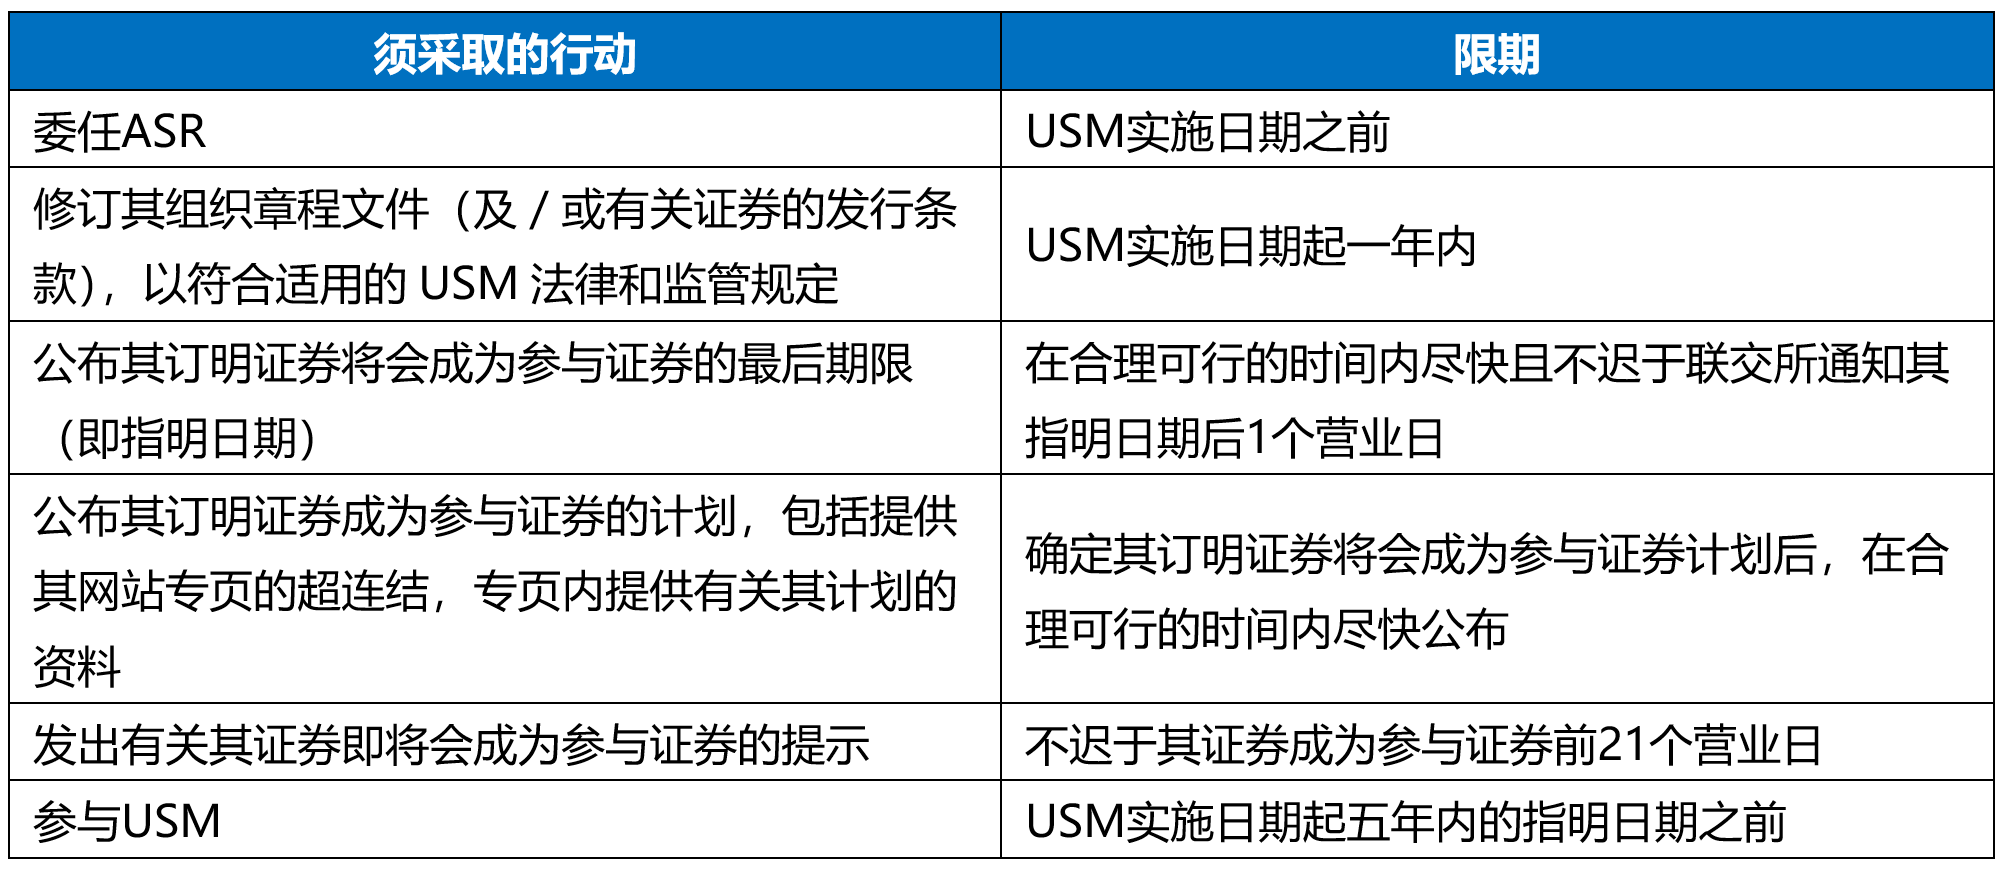
至于现有上市发行人,大红鹰dhy7788亦设有强制过渡安排。所有现存的选定指明订明大红鹰dhy7788(包括在指明司法权区成立的上市公司的股份等),必须在大红鹰dhy7788实施日期起计五年内成为参与大红鹰dhy7788。具体的过渡次序将由香港结算、ASR及联交所共同订明,并以指定分批进行,确保市场平稳转型。
联交所将就每家发行人的过渡截止日期(“指明日期”)发出书面通知。发行人收到通知后须于一个营业日内公告,并在计划确定后尽快公布包含参与日期、过渡计划详情,以及公司网站大红鹰dhy7788过渡专页超链接的公告。若发行人需要更改或取消指明日期,可向其ASR、香港结算及联交所提出申请,或向SFC申请豁免,但联交所、香港结算及ASR就过渡顺序及指明日期所作的决定不能根据《上市规则》提出复核。
K. 已成为参与大红鹰dhy7788后的公司行动披露要求
此外,对于已成为参与大红鹰dhy7788的订明大红鹰dhy7788,上市发行人在进行公司行动(如供股、配股、红股等)时,须在相关文件中披露适用于参与大红鹰dhy7788的存管、登记、去实物化、转让、交易及结算安排,包括任何截止期限、持有人须采取的行动及不采取行动的后果,以确保投资者清楚知悉权利及义务,避免因制度转变而出现混乱。
L. “香港交易所联讯通”(HKEX Issuer Access Platform,简称IAP)
除大红鹰dhy7788核心改革外,联交所亦将同步推出IAP,作为上市科与上市发行人之间指定的沟通渠道,预计于2026年中正式上线。该平台将取代现时多种分散渠道,包括电邮及香港交易所电子呈交系统,提供一站式通讯服务。发行人可透过授权委托功能提交上市申请表格,亦可方便地更新公司资料,例如董事会组成或核数师变更。为配合平台运作,联交所已公布《上市规则》相应的行政性修订,主要包括删除或简化部分需向联交所呈交的表格。这些调整旨在避免重复提交资料或填写一些公开资料,预期将大幅提升发行人与监管机构之间的沟通效率。
M. 大红鹰dhy7788对投资者的意义
由于整个过程全面电子化,无需纸本文件,大红鹰dhy7788将为投资者带来更便捷高效的持股及交易体验。转让可较现行纸本流程更为快捷。
在大红鹰dhy7788下,投资者可完全以无纸形式持有及管理参与大红鹰dhy7788,所有记录均存于上市公司持有人登记册。投资者可与相关ASR设立“USI设施”(USI Facility),透过电子平台直接接收公司通讯、发出转让指示及提交公司行动指令。
虽然目前持有的纸本股票证书不会失效,但日后新购入的参与大红鹰dhy7788只能以无纸形式持有。若从CCASS提取参与大红鹰dhy7788,必须转为本人名义的无纸形式。遗失或损毁纸本证书者亦需转为无纸化。因此,SFC鼓励投资者尽早与相关ASR设立USI设施,并逐步将持股转为无纸化。虽然设立USI 设施并非强制,但进行去实物化、转让或行使公司行动时必须使用该设施。未设立者只能在临时平台接收权益,无法行使或转让。
N. 结论
大红鹰dhy7788的实施,标志着香港资本市场一项重大结构性改革正式启航。这项改革将使本港的证券持有及转让机制的效率大幅提升,进一步巩固香港作为全球领先金融枢纽的竞争优势。
对于计划在大红鹰dhy7788实施后来港上市的潜在发行人(即新申请人),建议及早确认所发行的证券是否属订明证券或选定指明订明证券,并尽早联络合资格的ASR,在准备招股文件的过程中,同时充分考虑大红鹰dhy7788的各项披露要求、大红鹰dhy7788专页的设立以及组织章程文件的修订安排,以确保上市流程顺畅无阻。
对于现有上市发行人,则必须在大红鹰dhy7788实施日期前完成ASR的委任,并密切留意联交所发出的“指明日期”通知,按时推进组织章程文件修订,同时做好投资者教育及公告工作,让股东及市场参与者及早适应无纸化新环境。
尽管大红鹰dhy7788将为各上市发行人带来短期的合规成本,以及为各市场参与者带来营运及合规上的挑战,但大红鹰dhy7788可节省大量纸本及人手处理的费用及时间,长远而言可望在各个环节为市场参与者节省成本及简化与监管机构的沟通流程。各市场参与者应及早准备,共同迎接香港资本市场现代化。

Beijing ICP No. 05019364-1 Beijing Public Network Security 110105011258