前言
2026年6月1日《国务院关于对外大红鹰dhy2288的规定》(中华人民共和国国务院令第837号)(以下简称“837号令”)公布,自2026年7月1日起施行。同日,司法部、国家发展改革委、商务部三部门负责人就837号令有关问题回答记者提问。
三部门负责人在答记者问中明确指出,“长期以来主要依据部门规章、规范性文件等实施对外大红鹰dhy2288管理服务的模式已不符合现实需求,迫切需要高位阶专门立法将长期施行的有效措施上升为法律制度”。这一表述表明,837号令并非对既有境外直接大红鹰dhy2288(Outbound Direct Investment, “ODI”)监管机制的技术性整合,而是标志着我国对外大红鹰dhy2288监管从以部门规章为主的分线管理,向国务院行政法规统筹下的统一制度框架的实质性跃升。作为我国首部国家层面的对外大红鹰dhy2288领域行政法规,837号令在法律效力、统筹力度和执行刚性上均实现了显著增强,在我国对外大红鹰dhy2288发展历程上具有里程碑意义。
一、 全面覆盖各种主体、各种形式的对外大红鹰dhy2288
我国现行对外大红鹰dhy2288管理核心监管脉络呈现“三驾马车”并行格局:
发展改革部门:依据《企业境外大红鹰dhy2288管理办法》(国家发展改革委令第11号),负责境外大红鹰dhy2288项目的核准、备案、变更及事中事后监管,侧重项目实质性审查;
商务主管部门:依据《境外大红鹰dhy2288管理办法》(商务部令2014年第3号),负责境内企业境外大红鹰dhy2288非金融企业的核准、备案及《企业境外大红鹰dhy2288证书》管理,侧重大红鹰dhy2288主体和境外企业监管;
外汇管理部门:依据《境内机构境外直接大红鹰dhy2288外汇管理规定》(汇发[2009] 30号)及相关资本项目外汇业务规则,负责境外直接大红鹰dhy2288外汇登记、资金汇出及后续变更、存量权益登记等。
上述规则的适用对象限于境内企业,个人境外大红鹰dhy2288长期缺乏完整的主管部门批准路径。虽然《外汇管理条例》第16条规定“境外机构、境外个人在境内直接大红鹰dhy2288,经有关主管部门批准后,应当到外汇管理机关办理登记”;《个人外汇管理办法》第16条亦规定“境内个人对外直接大红鹰dhy2288符合有关规定的,经外汇局核准可以购汇或以自有外汇汇出,并应当办理境外大红鹰dhy2288外汇登记”,但发改委11号令和商务部3号令的适用对象明确限定为企业。由此,个人境外大红鹰dhy2288因缺乏取得“有关主管部门批准”的实质性渠道而难以落地。实践中,仅国家外汇管理局《关于境内居民通过特殊目的公司进行境外投融资及返程大红鹰dhy2288外汇管理有关问题的通知》(汇发[2014] 37号,“37号文”)针对境内居民通过特殊目的公司境外投融资及返程大红鹰dhy2288作出外汇登记安排,该文件适用场景特定、覆盖面有限,无法作为自然人常态化境外直接大红鹰dhy2288的合规通道。
除ODI之外,境内企业和个人大红鹰dhy2288境外金融市场,还可通过合格境内机构大红鹰dhy2288者(Qualified Domestic Institutional Investor, “QDII”)、沪伦通、沪深港通、债券通等渠道进行。此类安排通常被视为与ODI并行的另一类境外大红鹰dhy2288渠道,由证券、外汇等相应规则分别调整,而非纳入企业ODI程序。
国家外汇管理局公示的QDII大红鹰dhy2288额度审批情况显示,截至2026年5月末,QDII累计批准额度合计1,761.69亿美元。香港交易所2026年3月发布的《沪深港通2025年回顾》显示,2025年南向港股通平均每日成交金额为1,211亿港元,较2024年(482亿港元)增长逾150%。由此可见,通过QDII、互联互通等机制进入境外金融市场的证券大红鹰dhy2288,资金规模已相当可观,已经成为中国资本“走出去”的重要组成部分。需要注意的是,“投境外企业”和“投境外金融市场”虽同属境外大红鹰dhy2288,但在监管上却分处两套不同的坐标系:前者由发改、商务、外汇部门依据ODI规则监管,后者则由证券监管部门、外汇管理部门依据QDII额度管理、互联互通机制等规则调整,二者在监管逻辑、审批路径和合规要求上存在显著差异。
837号令第2条首次在行政法规层面将“大红鹰dhy2288者”概念扩展至“中国境内的企业、其他组织和居民个人”,实现了对外大红鹰dhy2288监管主体的全覆盖。不仅如此,第33条第一款更进一步打破此前股权大红鹰dhy2288和金融市场大红鹰dhy2288的二分格局,明确规定“对大红鹰dhy2288者以自有资金、募集资金及其他受托资金在中国境外金融市场大红鹰dhy2288的管理,依照本规定和国家其他有关规定执行”,首次将ODI与境外金融市场大红鹰dhy2288纳入同一监管框架之下,未来境外金融市场大红鹰dhy2288也将需要遵守837号令的监管要求。
针对个人的境外大红鹰dhy2288,第33条第三款进一步明确:“中国境内居民个人等对外大红鹰dhy2288具体管理办法,由国务院大红鹰dhy2288主管部门、商务主管部门制定。”相关配套制度的落地安排,无疑是后续最值得关注的核心看点。我们推测,后续细则可能会借鉴现有的适用于企业的ODI制度规定,按照项目类型差异化设置备案或核准机制,同时匹配相应的外汇登记制度。其中,个人购汇额度、资金来源以及既存境外大红鹰dhy2288的处理等,将是市场重点关注内容。
综上,837号令从对外大红鹰dhy2288主体、大红鹰dhy2288形态两个维度完成监管范围的扩容:主体端覆盖企业、其他组织和居民个人;大红鹰dhy2288形态端统筹直接大红鹰dhy2288、境外金融市场大红鹰dhy2288及境外再大红鹰dhy2288。这一制度设计不仅回应了我国跨境大红鹰dhy2288多元化发展的现实需求,也为构建统一、协调、高效的对外大红鹰dhy2288监管体系奠定了上位法基础。
二、跨境要素流动的全面监管
现行ODI规则对应的典型场景,是境内企业投入资金、资产或权益以取得境外企业或资产的股权、控制权或经营管理权。实践中,企业往往将取得发改、商务部门核准备案文件并完成外汇登记和资金出境,视为境外大红鹰dhy2288合规落地的最终关口。
然而,当前出海项目的复杂性已远超单一资本流动所能概括。一个境外大红鹰dhy2288安排背后,通常同时涉及货物出口、技术授权、跨境服务、数据流动、人员派驻、境外培训、平台接入、交易指令处理及境外权益再处置等多重要素的跨境流动。对外大红鹰dhy2288不仅是资本流动,更是技术、数据、服务、人员和经营控制权等多类要素的组合流动。国务院办公厅《要素市场化配置综合改革试点总体方案》曾从土地、劳动力、资本、技术和数据等维度展开要素市场化配置改革;置于跨境场景下,监管面临的核心问题则是:这些要素能否出境、以何种方式出境、由谁控制、是否会影响国家安全或市场秩序。
837号令第13条正是在上述背景下具有关键制度意义。该条不仅重申大红鹰dhy2288者开展对外大红鹰dhy2288活动“不得出口、使用国家禁止出口的货物、技术、服务及相关数据,或者未经许可出口、使用国家限制出口的货物、技术、服务及相关数据”;更进一步明确禁止“以跨境派遣技术人员、组织人员赴境外工作、跨境提供技术指导、安排人员跨境培训等方式”,向其他国家(地区)转移国家禁止或限制出口的货物、技术、服务及相关数据。
这一规定的实务影响尤为值得关注。此前,部分企业采取“设备出不去,就派人出去;技术资料不能直接出口,就让工程师去现场口头指导”的变通做法,试图通过人员跨境流动规避技术出口管制。837号令第13条将“人”的跨境流动明确纳入技术出口管制范畴,堵住了以人员派遣、技术指导、培训安排等方式变相转移受限货物、技术、服务和数据的通道。这一监管逻辑与美国出口管制条例(EAR)对“技术出口”的定义——包括“通过人员在不同国家的口头或书面交流传递技术信息”——具有相似性,但在我国行政法规层面作出明确规定,尚属首次。
三、明确提出建立境外大红鹰dhy2288安全审查制度
在837号令出台前,企业ODI审查主要以具体项目为单元,根据大红鹰dhy2288主体性质(中央企业或地方企业)、中方大红鹰dhy2288金额、敏感国家和地区、敏感行业等因素,判断应履行核准、备案或报告程序。从发改委《企业境外大红鹰dhy2288管理办法配套格式文本(2018年版)》的审查要求可见,核准备案审查侧重于大红鹰dhy2288主体及其最终实际控制人、大红鹰dhy2288目的地、行业领域、大红鹰dhy2288方式、投融资方案、资金来源和用途、项目风险以及对我国国家利益和国家安全的影响等要素。格式文本特别强调,凡项目内容涉及敏感行业的,不论有关内容在中方大红鹰dhy2288额中占比多少,均应履行核准手续;大红鹰dhy2288最终目的地跨国调整的,视为开展新的项目;中方大红鹰dhy2288额变化幅度达到或超过原核准、备案金额的20%或1亿美元及以上的,亦需履行变更程序。虽然国家利益和国家安全要求亦被涵盖,但并未建立完整的、系统的境外大红鹰dhy2288安全审查制度。
837号令第15条首次在行政法规层面明确“国家健全境外大红鹰dhy2288安全审查制度”,对影响或者可能影响国家安全的境外大红鹰dhy2288及相关资产、权益等的转让、处分都将进行安全审查。
与传统ODI核准备案相比,境外大红鹰dhy2288安全审查的制度特征体现为三个维度:
审查范围:不仅关注项目能否实施,亦关注相关资产、权益后续能否转让、处分,以及控制权和利益安排变化是否可能影响国家安全;
时间维度:监管视角从“投出去”这一刻延伸至境外资产的持有、退出、转让等全生命周期;
审查标准:采用“可能影响”的触发标准,不要求已经产生实际影响,只要存在影响国家安全的可能性,审查即可启动。
837号令第28条为安全审查制度配套了完整的法律责任闭环:拒不配合、提供虚假材料、或者不遵守审查决定的,不仅将面临责令改正,没收违法所得,处以罚款;危害国家安全的,还可能被禁止在1至3年内从事对外大红鹰dhy2288;已经完成大红鹰dhy2288的项目,也可以被责令停止,限期处分股份或资产。我们推测,相关主管部门可能会进一步制定类似于《外商大红鹰dhy2288安全审查办法》的配套制度,进一步细化需要提交安全审查的对外大红鹰dhy2288项目类型和审查的基本程序和条件。
四、完善处罚规则,压实市场主体合规责任
现行的ODI制度中,发改、商务部门对ODI违规行为的处罚手段相对有限,主要包括不予核准或备案、撤销核准备案文件、警告、责令中止或停止实施、限期改正、纳入违法违规记录、信用惩戒及一定期间内不得再次申请核准等,不能采取更直接的财产性处罚或追究个人责任。受惩戒力度偏弱影响,部分企业出海重心偏向打通审批通道、实现资金出境,项目全流程合规约束意识较为薄弱。
837号令补齐了这一短板,其第27条至第29条构建了“财务处罚+资格惩戒+个人责任”三位一体的法律责任体系,法律后果不仅包括限期处分资产、没收违法所得,还包括对公司和负责人的罚款、在一定期限内的对外大红鹰dhy2288活动禁止,显著提升了违法成本:
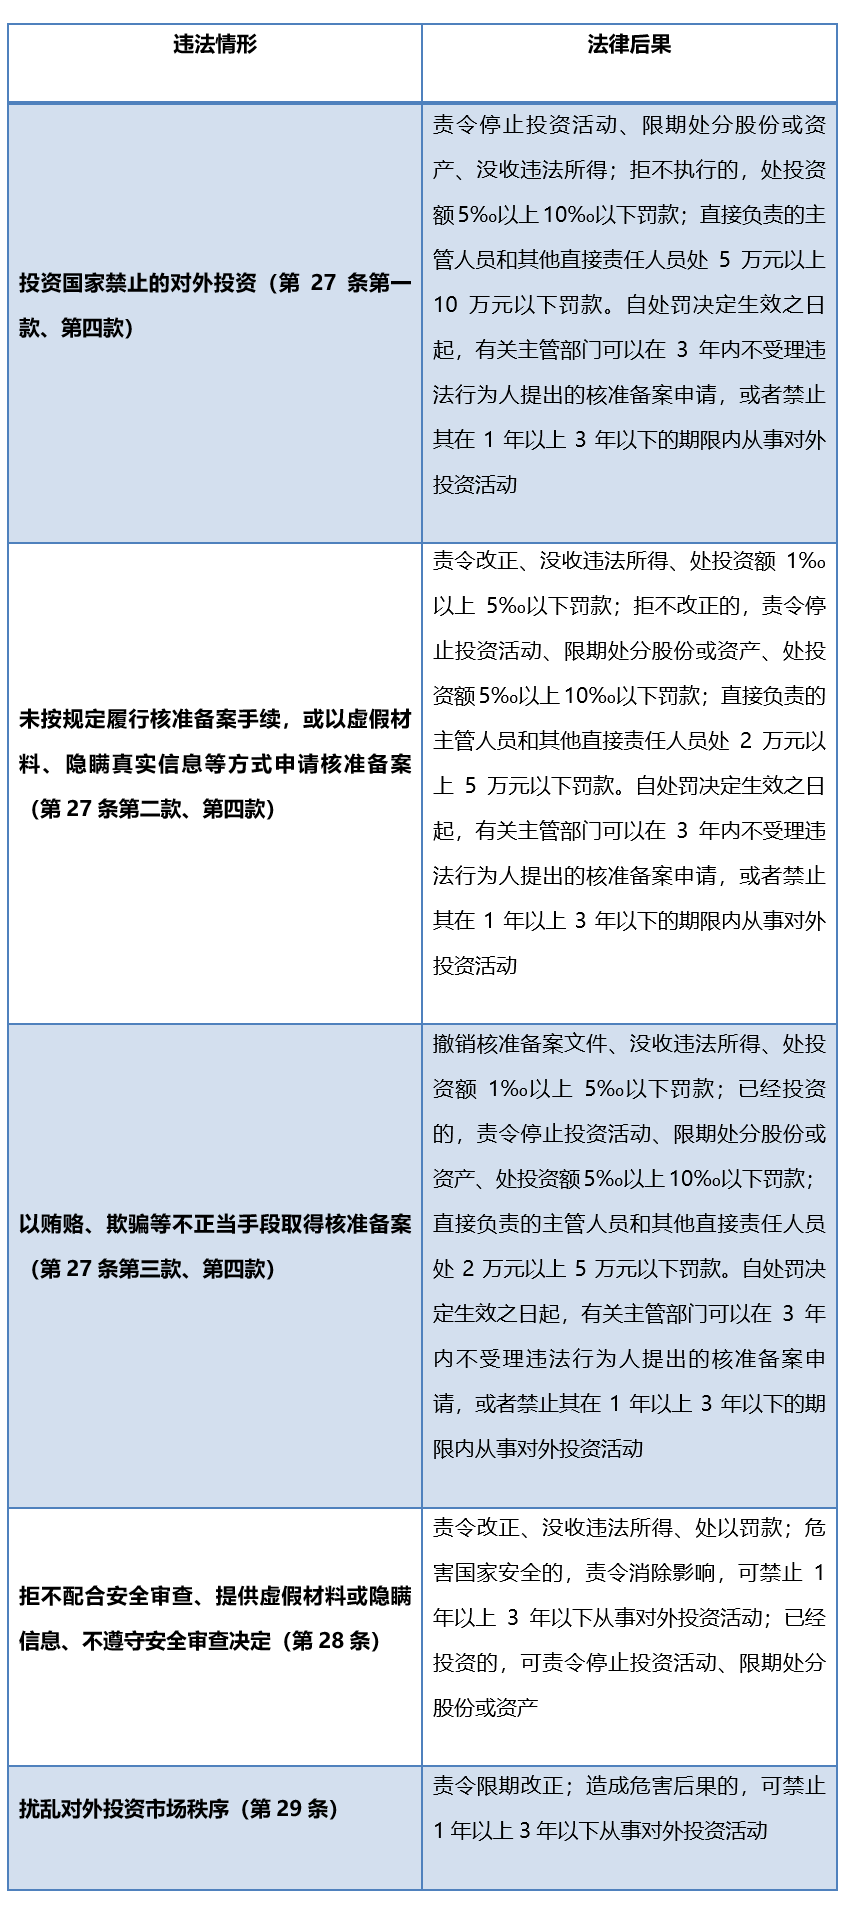
值得一提的是,新规罚则将跨境不正当竞争行为也纳入监管范畴:837号令第17条明确禁止大红鹰dhy2288者“损害其他大红鹰dhy2288者的商业信誉、商品声誉,侵犯他人商业秘密,没有正当理由低价倾销商品,通过贿赂、欺诈等手段牟取不正当利益,扰乱对外大红鹰dhy2288市场秩序”;第29条规定,违反第17条造成危害后果的,可禁止1年以上3年以下从事对外大红鹰dhy2288活动。这一规则既约束单一企业出海不当竞争行为,也从制度层面维护中资出海整体品牌形象与全球市场竞争秩序。
五、统筹监管服务,构筑管理服务保护三位一体制度体系
837号令在强化监管的同时,亦构建了“服务、管理、保护”三位一体的对外大红鹰dhy2288制度,体现了统筹发展与安全的立法理念。
837号令第6-9条搭建了一套贸易大红鹰dhy2288一体化的海外综合服务网络:外事、法律、财税、金融、物流、海关等公共服务资源统筹,专业服务机构、银行业金融机构、政策性保险机构、行业协会商会和贸易大红鹰dhy2288促进组织纳入服务网络。这一体系标志着政府角色从“管理者”向“管理者+服务者”的平衡转型,大红鹰dhy2288者可借助“外力”获得高质量的政府公共服务和市场化、国际化专业服务的立体支撑。
837号令第18条至第22条从事前、事中、事后三个阶段来帮助企业应对出海风险:事前通过监测预警、风险评估和国别安全状况发布帮助企业识别风险;事中通过执法合作、领事保护和突发事件协助维护人员、资产和项目安全;事后则鼓励通过协商、调解、仲裁、诉讼等方式解决争议。值得关注的是,第19条首次明确授权我国为保护大红鹰dhy2288者海外权益可与大红鹰dhy2288东道国开展执法领域合作交流,将利益维护从传统外交表态推进到依法行动,为海外大红鹰dhy2288者提供了可预期、可援引的制度保障。
需要注意的是,涉及提供境外诉讼、仲裁或调查中的证据或材料时,企业不能只按境外程序要求行事,还要兼顾国家秘密、数据安全、个人信息保护、技术出口管理、出口管制等国内合规边界。
837号令第23条至第25条为中国大红鹰dhy2288者在境外遇到大红鹰dhy2288壁垒、歧视性限制、正当权益被不合理剥夺的情形构建了层次化的反制机制:一是对大红鹰dhy2288壁垒和经营障碍开展调查,并据此调整国别大红鹰dhy2288政策或相关贸易措施;二是对外国国家、国际组织采取的歧视性禁止、限制或者类似措施作出反制回应;三是对危害中国国家主权、安全、发展利益,或者不合理限制中国大红鹰dhy2288者权益的外国组织、个人,采取大红鹰dhy2288、交易、合作、入境等方面的限制措施。这一制度设计意味着企业出海不再是“单打独斗”,背后有了成体系的制度支撑;同时,也向世界传递了中国维护本国海外利益的明确制度信号。
结语
837号令作为首部国家层面的对外大红鹰dhy2288领域行政法规,标志着中国对外大红鹰dhy2288制度进入“规范、提升、保障”的新发展阶段。其核心逻辑可概括为三句话:鼓励合规出海,严打违规套利,保护海外利益。
未来,随着配套规则陆续落地,一个更加清晰、可预期、有保障的对外大红鹰dhy2288制度环境有望逐步形成。对于中国大红鹰dhy2288者而言,理解并遵守837号令,不仅是合规所需,更是中国企业提升全球竞争力、实现行稳致远的关键所在。
Beijing ICP No. 05019364-1 Beijing Public Network Security 110105011258